Domain textile-solarzelle.de kaufen?
Wir ziehen mit dem Projekt
textile-solarzelle.de um.
Sind Sie am Kauf der Domain
textile-solarzelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain textile-solarzelle.de kaufen?
Welche abschreibungsmethode ist erlaubt?
Welche Abschreibungsmethode ist erlaubt? Die Abschreibungsmethode, die ein Unternehmen verwenden kann, hängt von den geltenden Rechnungslegungsvorschriften ab. In der Regel sind lineare Abschreibungen und degressive Abschreibungen die gängigsten Methoden. Lineare Abschreibungen verteilen den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während degressive Abschreibungen höhere Abschreibungen in den ersten Jahren und niedrigere Abschreibungen in späteren Jahren vorsehen. Es ist wichtig, die für das Unternehmen geltenden Vorschriften zu beachten, um sicherzustellen, dass die Abschreibungsmethode korrekt angewendet wird. **
Ist ein Wechsel der Abschreibungsmethode erlaubt?
Ist ein Wechsel der Abschreibungsmethode erlaubt? Ein Wechsel der Abschreibungsmethode ist grundsätzlich erlaubt, jedoch müssen bestimmte Voraussetzungen erfüllt sein. In der Regel muss der Wechsel begründet werden und zu einer genaueren Abbildung der tatsächlichen Wertminderung des Vermögensgegenstands führen. Zudem müssen die steuerlichen Vorschriften beachtet werden, da ein Wechsel der Abschreibungsmethode auch Auswirkungen auf die steuerliche Gewinnermittlung haben kann. Es empfiehlt sich daher, vor einem Wechsel der Abschreibungsmethode eine genaue Prüfung der rechtlichen und steuerlichen Rahmenbedingungen vorzunehmen. **
Ähnliche Suchbegriffe für Abschreibungsmethode
Top-Angebote
Produkte zum Begriff Abschreibungsmethode:
-
Indikatoren für die Messung von Forschung, Entwicklung und Innovation, Taschenbuch von Andreas Kladroba,Tobias Buchmann,Katharina Friz,MarcelIndikatoren Für Die Messung Von Forschung, Entwicklung Und Innovation, Taschenbuch Von Andreas Kladroba,tobias Buchmann,katharina Friz,marcel Lange,patrick Wolf, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-32885-6, Seitenanzahl: 24642,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
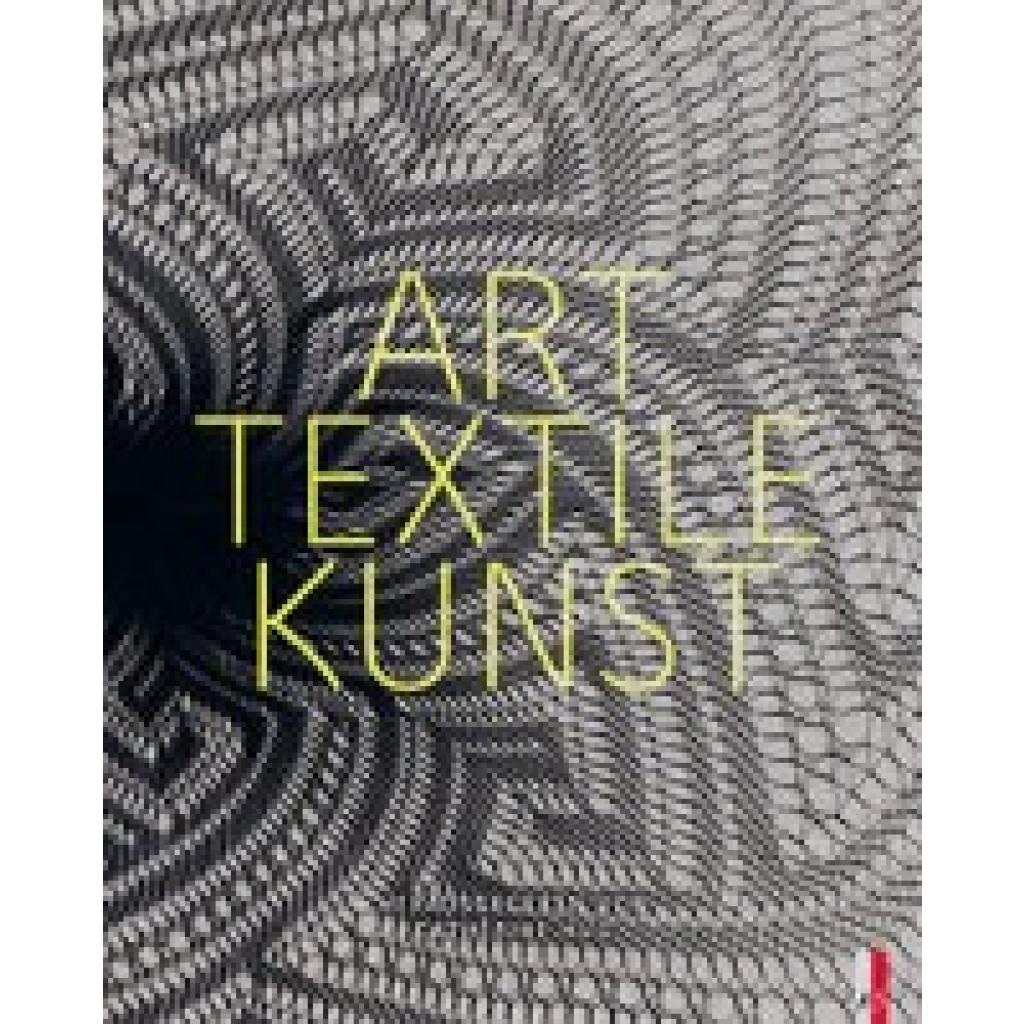
Art Textile KunstArt Textile Kunst , Mit diesem Buch erscheint die erste Publikation, die sich dem Textilen und seiner unterschiedlichsten Formen in der Kunst annimmt. Warum es bis 2023 dauern musste, damit eine solche Publikation vorliegt, hängt mit dem ambivalenten Stellenwert des Materials und der Techniken zusammen: Baumwolle oder Nylon sowie Weberei und Stickerei wurden seit jeher im Kunsthandwerk angesiedelt und von der bildenden Kunst als eher minderwertig betrachtet. Inzwischen hat sich die Kunstwelt aber so stark ausdifferenziert und globalisiert, dass man dem Textilen in der Kunst international häufig begegnet und dies kaum noch in Frage stellt. Diese Publikation verspricht, eine breite regionale, nationale sowie globale Perspektive auf die Mannigfaltigkeit textiler Erscheinungsformen zu bieten. Anhand von 18 sorgfältig ausgewählten Künstler:innen, reich bebildert und mit neuen Interviews mit Produ-zent:innen aus der Schweiz, den USA und dem Kongo lernen wir ein überaus originelles aber noch wenig bekanntes Feld der Kunst kennen. Mit Werken von: Ernest Neto, Heidi Bucher, Sinzo Aanza, Andrea Zittel, Martin Soto Climént, Jakup Ferri, Jonathan Baldock, Malgorzata Mirga-Tas, Tobias Kaspar, Magdalena Abakanowicz, Ghada Amer, Jeanne Vicérial, Nives Widauer, Mrinalini Mukherjee, Reto Pulfer, Serge Mouangue, Talaya Schmid und Yinka Shonibare. , Seitenbegrenzungsleuchten > Lichter & Leuchten , Erscheinungsjahr: 202310, Produktform: Kartoniert, Redaktion: Hug, Cathérine, Seitenzahl/Blattzahl: 176, Abbildungen: Zahlreiche Abbildungen in Farbe., Keyword: Textiles; Künstler; globalisierte Kunst; Afrika; Roma; Indien; Amerika; Brasilien; Zeitgenössische Kunst, Fachschema: Europa / Westeuropa~Westeuropa~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Europa / Südeuropa~Südeuropa~Europa / Osteuropa~Osten / Osteuropa~Osteuropa~Afrika / Nordafrika~Nordafrika~Afrika~Amerika (Erdteil) / Nordamerika~Nordamerika~Amerika (Erdteil) / Lateinamerika~Lateinamerika~Roma und Sinti~Sinti~Zigeuner~Globalisierung~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Globalisierung~Kunstgeschichte, Region: Welt~Westeuropa~Mitteleuropa~Nordeuropa, Skandinavien~Südeuropa~Osteuropa~Indischer Subkontinent~Nordafrika~Subsahara-Afrika~Nordamerika (USA und Kanada)~Süd- und Zentralamerika (inklusive Mexiko), Lateinamerika, Interesse Alter: empfohlenes Alter: ab 14 Jahre~Bezug zu schwarzen Briten~Bezug zu Schwarzen, Asiaten und ethnische Minderheiten (BAME) in Großbritannien~Bezug zu indigenen Völkern~Bezug zu Völkern oder Gruppen mit unterschiedlichem Erbe/Kultur~Bezug zu Menschen aus der afrikanischen Diaspora / Erbe~Bezug zu Roma~Bezug zu nicht-stereotypen Geschlechterrollen, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: HC/Kunstgeschichte, Fachkategorie: Textilkunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AS Verlag, Verlag: AS Verlag, Verlag: AS Verlag & Grafik, Länge: 307, Breite: 245, Höhe: 19, Gewicht: 1244, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die lineare Abschreibungsmethode und welche Vor- und Nachteile hat sie im Vergleich zur degressiven Abschreibungsmethode?
Die lineare Abschreibungsmethode schreibt den gleichen Betrag über die Nutzungsdauer eines Vermögenswerts ab. Die Vor- und Nachteile im Vergleich zur degressiven Methode sind, dass die lineare Methode einfacher zu berechnen ist, aber zu einer ungenauen Abbildung des tatsächlichen Wertverlusts führen kann. Die degressive Methode hingegen berücksichtigt den höheren Wertverlust zu Beginn der Nutzungsdauer, ist jedoch komplexer in der Berechnung. **
-
Welche Abschreibungsmethode wird in Ihrem Unternehmen verwendet und warum?
In unserem Unternehmen wird die lineare Abschreibungsmethode verwendet, da sie einfach zu berechnen ist und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer ermöglicht. Diese Methode wird auch bevorzugt, da sie einen realistischen Wertverlust der Vermögenswerte widerspiegelt und die finanzielle Planung erleichtert. **
-
Was sind die Vor- und Nachteile der indirekten Abschreibungsmethode?
Ein Vorteil der indirekten Abschreibungsmethode ist, dass sie eine einfachere Berechnung ermöglicht, da sie auf der Grundlage von Schätzungen und Annahmen erfolgt. Dies kann insbesondere bei Vermögenswerten nützlich sein, deren Wertverlust schwer vorherzusagen ist. Ein Nachteil ist jedoch, dass die indirekte Abschreibungsmethode zu einer ungleichmäßigen Verteilung der Abschreibungskosten über die Nutzungsdauer führen kann, was zu einer verzerrten Darstellung des tatsächlichen Wertverlusts führen kann. Zudem kann sie zu einer Über- oder Unterbewertung des Vermögenswerts führen. **
-
Wie wählt man die geeignete Abschreibungsmethode für ein Unternehmen aus?
Die geeignete Abschreibungsmethode hängt von der Art des Vermögenswerts, seiner Nutzungsdauer und den steuerlichen Vorschriften ab. Man sollte die verschiedenen Abschreibungsmethoden vergleichen und diejenige wählen, die am besten zu den spezifischen Bedürfnissen und Zielen des Unternehmens passt. Es ist ratsam, sich von einem Steuerberater oder Buchhalter beraten zu lassen, um die optimale Abschreibungsmethode zu bestimmen. **

Welche Abschreibungsmethode eignet sich am besten für langfristige Investitionen in das Unternehmen?
Die lineare Abschreibungsmethode eignet sich am besten für langfristige Investitionen, da sie einen gleichmäßigen Wertverlust über die Nutzungsdauer hinweg ermöglicht. Sie ist einfach zu berechnen und bietet eine klare Übersicht über die Wertminderung des investierten Vermögens. Zudem ist sie steuerlich anerkannt und wird von den meisten Unternehmen bevorzugt verwendet. **
Welche Abschreibungsmethode eignet sich am besten für die Bewertung von geringwertigen Wirtschaftsgütern?
Für die Bewertung von geringwertigen Wirtschaftsgütern eignet sich die lineare Abschreibungsmethode am besten, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Abschreibungskosten über die Nutzungsdauer ermöglicht. Bei dieser Methode wird der Wert des Wirtschaftsguts gleichmäßig über die gesamte Nutzungsdauer abgeschrieben, was insbesondere bei geringwertigen Gütern wie Büromaterial oder Kleingeräten sinnvoll ist. Andere Methoden wie die degressive Abschreibung oder die Leistungsabschreibung sind für diese Art von Gütern weniger geeignet. **
Top-Angebote
Produkte zum Begriff Abschreibungsmethode:
-
Innovation für Nachhaltigkeit durch berufs- und wirtschaftspädagogische Forschung, Taschenbuch von , Wbv Media, 978-3-7639-7738-3Innovation Für Nachhaltigkeit Durch Berufs- Und Wirtschaftspädagogische Forschung, Taschenbuch Von, Wbv Media, 978-3-7639-7738-3, Seitenanzahl: 42059,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
P¿hacker, K: Innovation in Forschung und Entwicklung, Taschenbuch von Klemens Pöhacker, VDM, 978-3-8364-8633-0P¿hacker, K: Innovation In Forschung Und Entwicklung, Taschenbuch Von Klemens Pöhacker, Vdm, 978-3-8364-8633-0, Seitenanzahl: 13259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Indikatoren für die Messung von Forschung, Entwicklung und Innovation, Taschenbuch von Andreas Kladroba,Tobias Buchmann,Katharina Friz,MarcelIndikatoren Für Die Messung Von Forschung, Entwicklung Und Innovation, Taschenbuch Von Andreas Kladroba,tobias Buchmann,katharina Friz,marcel Lange,patrick Wolf, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-32885-6, Seitenanzahl: 24642,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Art Textile KunstArt Textile Kunst , Mit diesem Buch erscheint die erste Publikation, die sich dem Textilen und seiner unterschiedlichsten Formen in der Kunst annimmt. Warum es bis 2023 dauern musste, damit eine solche Publikation vorliegt, hängt mit dem ambivalenten Stellenwert des Materials und der Techniken zusammen: Baumwolle oder Nylon sowie Weberei und Stickerei wurden seit jeher im Kunsthandwerk angesiedelt und von der bildenden Kunst als eher minderwertig betrachtet. Inzwischen hat sich die Kunstwelt aber so stark ausdifferenziert und globalisiert, dass man dem Textilen in der Kunst international häufig begegnet und dies kaum noch in Frage stellt. Diese Publikation verspricht, eine breite regionale, nationale sowie globale Perspektive auf die Mannigfaltigkeit textiler Erscheinungsformen zu bieten. Anhand von 18 sorgfältig ausgewählten Künstler:innen, reich bebildert und mit neuen Interviews mit Produ-zent:innen aus der Schweiz, den USA und dem Kongo lernen wir ein überaus originelles aber noch wenig bekanntes Feld der Kunst kennen. Mit Werken von: Ernest Neto, Heidi Bucher, Sinzo Aanza, Andrea Zittel, Martin Soto Climént, Jakup Ferri, Jonathan Baldock, Malgorzata Mirga-Tas, Tobias Kaspar, Magdalena Abakanowicz, Ghada Amer, Jeanne Vicérial, Nives Widauer, Mrinalini Mukherjee, Reto Pulfer, Serge Mouangue, Talaya Schmid und Yinka Shonibare. , Seitenbegrenzungsleuchten > Lichter & Leuchten , Erscheinungsjahr: 202310, Produktform: Kartoniert, Redaktion: Hug, Cathérine, Seitenzahl/Blattzahl: 176, Abbildungen: Zahlreiche Abbildungen in Farbe., Keyword: Textiles; Künstler; globalisierte Kunst; Afrika; Roma; Indien; Amerika; Brasilien; Zeitgenössische Kunst, Fachschema: Europa / Westeuropa~Westeuropa~Europa / Mitteleuropa~Mitteleuropa~Zentraleuropa~Europa / Südeuropa~Südeuropa~Europa / Osteuropa~Osten / Osteuropa~Osteuropa~Afrika / Nordafrika~Nordafrika~Afrika~Amerika (Erdteil) / Nordamerika~Nordamerika~Amerika (Erdteil) / Lateinamerika~Lateinamerika~Roma und Sinti~Sinti~Zigeuner~Globalisierung~Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Globalisierung~Kunstgeschichte, Region: Welt~Westeuropa~Mitteleuropa~Nordeuropa, Skandinavien~Südeuropa~Osteuropa~Indischer Subkontinent~Nordafrika~Subsahara-Afrika~Nordamerika (USA und Kanada)~Süd- und Zentralamerika (inklusive Mexiko), Lateinamerika, Interesse Alter: empfohlenes Alter: ab 14 Jahre~Bezug zu schwarzen Briten~Bezug zu Schwarzen, Asiaten und ethnische Minderheiten (BAME) in Großbritannien~Bezug zu indigenen Völkern~Bezug zu Völkern oder Gruppen mit unterschiedlichem Erbe/Kultur~Bezug zu Menschen aus der afrikanischen Diaspora / Erbe~Bezug zu Roma~Bezug zu nicht-stereotypen Geschlechterrollen, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: HC/Kunstgeschichte, Fachkategorie: Textilkunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: AS Verlag, Verlag: AS Verlag, Verlag: AS Verlag & Grafik, Länge: 307, Breite: 245, Höhe: 19, Gewicht: 1244, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche abschreibungsmethode ist erlaubt?
Welche Abschreibungsmethode ist erlaubt? Die Abschreibungsmethode, die ein Unternehmen verwenden kann, hängt von den geltenden Rechnungslegungsvorschriften ab. In der Regel sind lineare Abschreibungen und degressive Abschreibungen die gängigsten Methoden. Lineare Abschreibungen verteilen den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während degressive Abschreibungen höhere Abschreibungen in den ersten Jahren und niedrigere Abschreibungen in späteren Jahren vorsehen. Es ist wichtig, die für das Unternehmen geltenden Vorschriften zu beachten, um sicherzustellen, dass die Abschreibungsmethode korrekt angewendet wird. **
-
Ist ein Wechsel der Abschreibungsmethode erlaubt?
Ist ein Wechsel der Abschreibungsmethode erlaubt? Ein Wechsel der Abschreibungsmethode ist grundsätzlich erlaubt, jedoch müssen bestimmte Voraussetzungen erfüllt sein. In der Regel muss der Wechsel begründet werden und zu einer genaueren Abbildung der tatsächlichen Wertminderung des Vermögensgegenstands führen. Zudem müssen die steuerlichen Vorschriften beachtet werden, da ein Wechsel der Abschreibungsmethode auch Auswirkungen auf die steuerliche Gewinnermittlung haben kann. Es empfiehlt sich daher, vor einem Wechsel der Abschreibungsmethode eine genaue Prüfung der rechtlichen und steuerlichen Rahmenbedingungen vorzunehmen. **
-
Wie funktioniert die lineare Abschreibungsmethode und welche Vor- und Nachteile hat sie im Vergleich zur degressiven Abschreibungsmethode?
Die lineare Abschreibungsmethode schreibt den gleichen Betrag über die Nutzungsdauer eines Vermögenswerts ab. Die Vor- und Nachteile im Vergleich zur degressiven Methode sind, dass die lineare Methode einfacher zu berechnen ist, aber zu einer ungenauen Abbildung des tatsächlichen Wertverlusts führen kann. Die degressive Methode hingegen berücksichtigt den höheren Wertverlust zu Beginn der Nutzungsdauer, ist jedoch komplexer in der Berechnung. **
-
Welche Abschreibungsmethode wird in Ihrem Unternehmen verwendet und warum?
In unserem Unternehmen wird die lineare Abschreibungsmethode verwendet, da sie einfach zu berechnen ist und eine gleichmäßige Verteilung der Kosten über die Nutzungsdauer ermöglicht. Diese Methode wird auch bevorzugt, da sie einen realistischen Wertverlust der Vermögenswerte widerspiegelt und die finanzielle Planung erleichtert. **
Ähnliche Suchbegriffe für Abschreibungsmethode
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akademische Forschung: Innovation und die Zukunft der Landwirtschaft durch Forschung, Taschenbuch von Anderson Silva,Ana Muniz,Jhonatan Nascimento,Akademische Forschung: Innovation Und Die Zukunft Der Landwirtschaft Durch Forschung, Taschenbuch Von Anderson Silva,ana Muniz,jhonatan Nascimento, Verlag Unser Wissen, 978-620-6-60890-5, Seitenanzahl: 5639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Bundesverfassungsgesetz über Nachhaltigkeit, Tierschutz, Umweltschutz, Sicherstellung der Wasser- und Lebensmittelversorgung und Forschung,Das Bundesverfassungsgesetz Über Nachhaltigkeit, Tierschutz, Umweltschutz, Sicherstellung Der Wasser- Und Lebensmittelversorgung Und Forschung, Taschenbuch Von Jens Budischowsky, Grin, 978-3-656-87658-8, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile der indirekten Abschreibungsmethode?
Ein Vorteil der indirekten Abschreibungsmethode ist, dass sie eine einfachere Berechnung ermöglicht, da sie auf der Grundlage von Schätzungen und Annahmen erfolgt. Dies kann insbesondere bei Vermögenswerten nützlich sein, deren Wertverlust schwer vorherzusagen ist. Ein Nachteil ist jedoch, dass die indirekte Abschreibungsmethode zu einer ungleichmäßigen Verteilung der Abschreibungskosten über die Nutzungsdauer führen kann, was zu einer verzerrten Darstellung des tatsächlichen Wertverlusts führen kann. Zudem kann sie zu einer Über- oder Unterbewertung des Vermögenswerts führen. **
-
Wie wählt man die geeignete Abschreibungsmethode für ein Unternehmen aus?
Die geeignete Abschreibungsmethode hängt von der Art des Vermögenswerts, seiner Nutzungsdauer und den steuerlichen Vorschriften ab. Man sollte die verschiedenen Abschreibungsmethoden vergleichen und diejenige wählen, die am besten zu den spezifischen Bedürfnissen und Zielen des Unternehmens passt. Es ist ratsam, sich von einem Steuerberater oder Buchhalter beraten zu lassen, um die optimale Abschreibungsmethode zu bestimmen. **
-
Welche Abschreibungsmethode eignet sich am besten für langfristige Investitionen in das Unternehmen?
Die lineare Abschreibungsmethode eignet sich am besten für langfristige Investitionen, da sie einen gleichmäßigen Wertverlust über die Nutzungsdauer hinweg ermöglicht. Sie ist einfach zu berechnen und bietet eine klare Übersicht über die Wertminderung des investierten Vermögens. Zudem ist sie steuerlich anerkannt und wird von den meisten Unternehmen bevorzugt verwendet. **
-
Welche Abschreibungsmethode eignet sich am besten für die Bewertung von geringwertigen Wirtschaftsgütern?
Für die Bewertung von geringwertigen Wirtschaftsgütern eignet sich die lineare Abschreibungsmethode am besten, da sie einfach anzuwenden ist und eine gleichmäßige Verteilung der Abschreibungskosten über die Nutzungsdauer ermöglicht. Bei dieser Methode wird der Wert des Wirtschaftsguts gleichmäßig über die gesamte Nutzungsdauer abgeschrieben, was insbesondere bei geringwertigen Gütern wie Büromaterial oder Kleingeräten sinnvoll ist. Andere Methoden wie die degressive Abschreibung oder die Leistungsabschreibung sind für diese Art von Gütern weniger geeignet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.